Crusoe anunció el 17 de septiembre el cierre inicial de una Serie F prevista en US$3.900 millones, con una valuación post-money de US$30.900 millones.[1][3] Atreides Management, Mubadala Capital y Valor Equity Partners colideraron la ronda.[1][3] Entre los inversores mencionados por la empresa aparecen Founders Fund, GIC, NVIDIA, Qatar Investment Authority, Radical Ventures y TPG.[1][3]
La cifra coloca el foco en una parte menos visible del negocio de la inteligencia artificial: la infraestructura física necesaria para entrenar y ejecutar modelos.[1][3] El capital no financiará solamente software.[1] Crusoe planea destinarlo a proyectos existentes, grandes campus de centros de datos, unidades modulares y la expansión de su nube.[1]
De la energía al cómputo
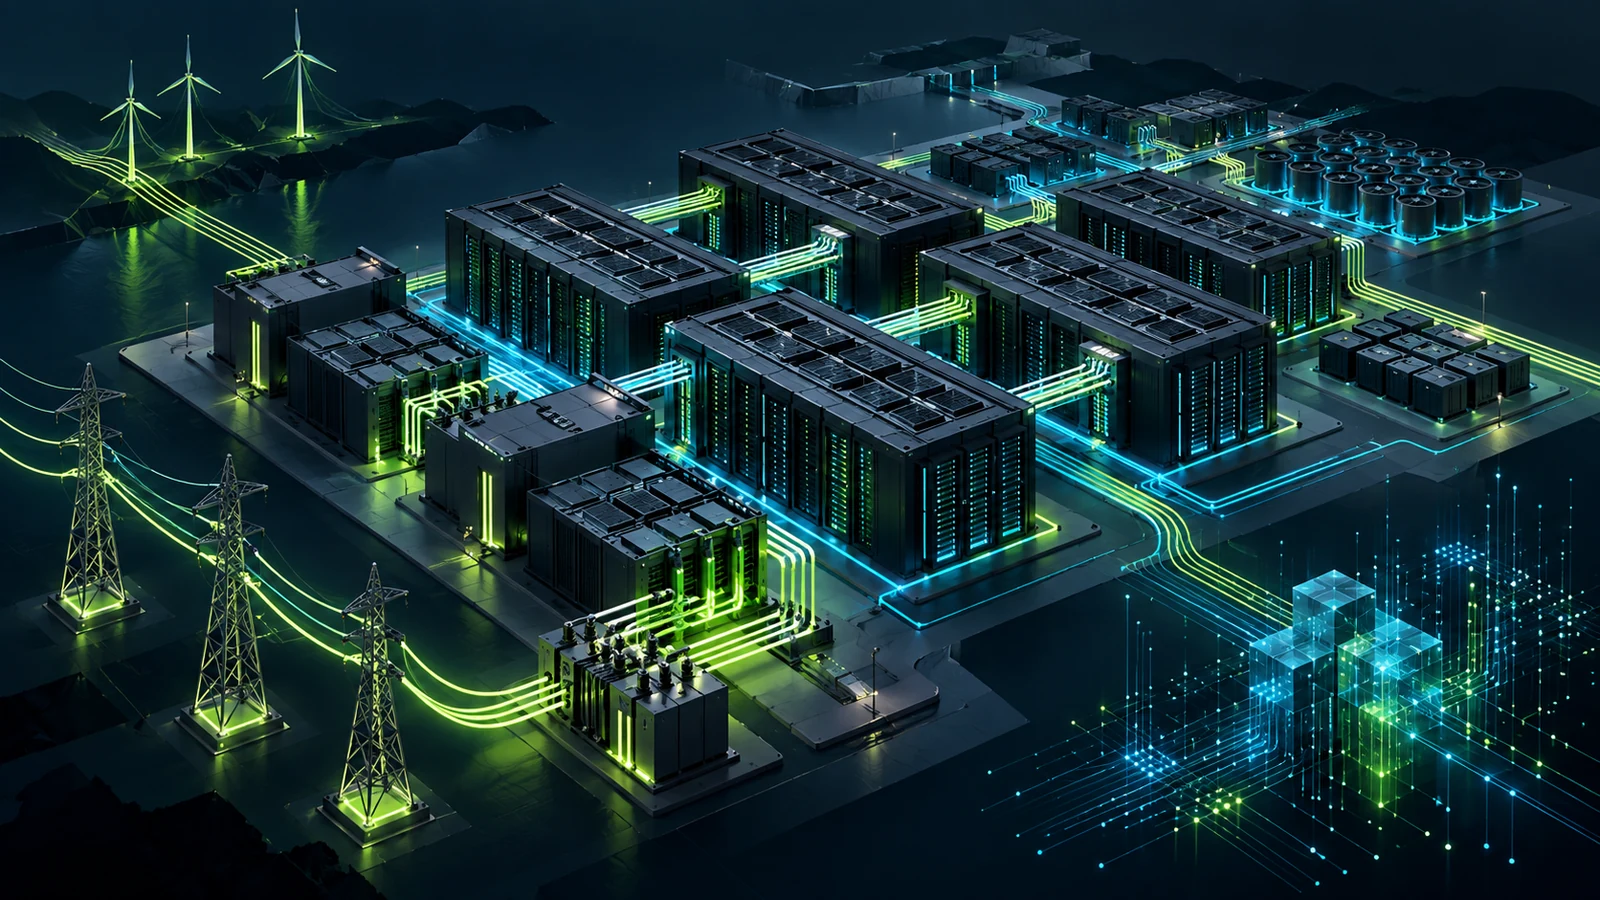
Crusoe se presenta como un proveedor integrado de infraestructura de IA.[1] Su operación abarca el acceso a energía, la construcción de centros de datos y los servicios de nube e inferencia.[1][3]
TechCrunch describe tres fuentes de ingresos: alquilar espacio a clientes que aportan sus propias GPU, ofrecer GPU de Crusoe y vender capacidad de cómputo para inferencia.[3] La empresa también desarrolla Spark, centros de datos modulares que pueden transportarse y conectarse a fuentes de energía sin construir un campus completo en cada ubicación.[3]
Según Crusoe, su plataforma supera los US$140.000 millones en valor total contratado y cuenta con más de 6 GW de capacidad bruta contratada, de los cuales 1 GW ya está operativo.[1] La compañía también afirma que las contrataciones de Crusoe Cloud crecieron más de 20 veces interanual en lo que va del año y que su servicio Managed Inference acumuló más de US$100 millones en ingresos recurrentes anuales contratados.[1] Estas cifras fueron divulgadas por la empresa y no aparecen auditadas de forma independiente en las fuentes consultadas.[1]
Por qué importa esta ronda
El tamaño de la operación muestra cuánto capital exige competir en infraestructura de IA. Los proveedores necesitan asegurar energía, suelo, construcción, refrigeración y hardware antes de vender capacidad de cómputo. En ese negocio, una buena capa de software no reemplaza la necesidad de poner megavatios en funcionamiento.[1][3]
La apuesta de Crusoe es controlar varias capas al mismo tiempo. Esa integración puede acortar despliegues y reducir dependencias de terceros, pero también aumenta el riesgo de ejecución: tener capacidad contratada no equivale a tenerla construida, conectada y disponible para clientes.[1]
La ronda también amplía la competencia entre proveedores especializados de nube para IA y los grandes hyperscalers. Para startups y empresas que compran cómputo, el efecto relevante llegará cuando los nuevos proyectos sumen capacidad operativa. Hasta entonces, la financiación es una señal de oferta futura, no una mejora inmediata de precio o disponibilidad.[1][3]
Qué mirar ahora
El comunicado habla de un “cierre inicial” de una ronda prevista en US$3.900 millones. Conviene distinguir ese anuncio del cierre final de todo el financiamiento.[1]
El próximo indicador será la velocidad con la que Crusoe convierta sus más de 6 GW contratados en capacidad operativa. También habrá que seguir cuánto de la demanda declarada se transforma en ingresos y si las unidades modulares Spark logran acelerar despliegues fuera de los grandes campus.[1][3]
Crusoe viene de recaudar US$1.380 millones a una valuación de US$10.000 millones diez meses antes, según TechCrunch.[3] El salto hasta US$30.900 millones eleva las expectativas: la empresa tendrá que demostrar que su integración entre energía, centros de datos y nube puede crecer al ritmo que promete su nueva valuación.[1][3]