El 17 de septiembre de 2026, Skalar salió del modo stealth con una propuesta específica: financiar el costo de adquisición de clientes (CAC) de empresas tecnológicas sin quedarse con participación accionaria y sin imponer un calendario fijo de cuotas. La fintech anunció una ronda semilla de monto no divulgado, liderada por Monashees, y una alianza de capital con el Customer Value Fund de General Catalyst.
El dato de más de US$125 millones necesita una aclaración. No es el tamaño de la ronda ni dinero que ya haya ingresado a la caja de Skalar. La empresa lo presenta como compromisos de financiamiento destinados a cubrir ventas y marketing en compañías de América Latina y Estados Unidos. El comunicado reproducido por FF News habla de seis empresas con acuerdos; Crunchbase News informa siete. Sin una confirmación adicional, conviene conservar esa diferencia en vez de convertirla en una cifra cerrada.
Cómo funciona el modelo
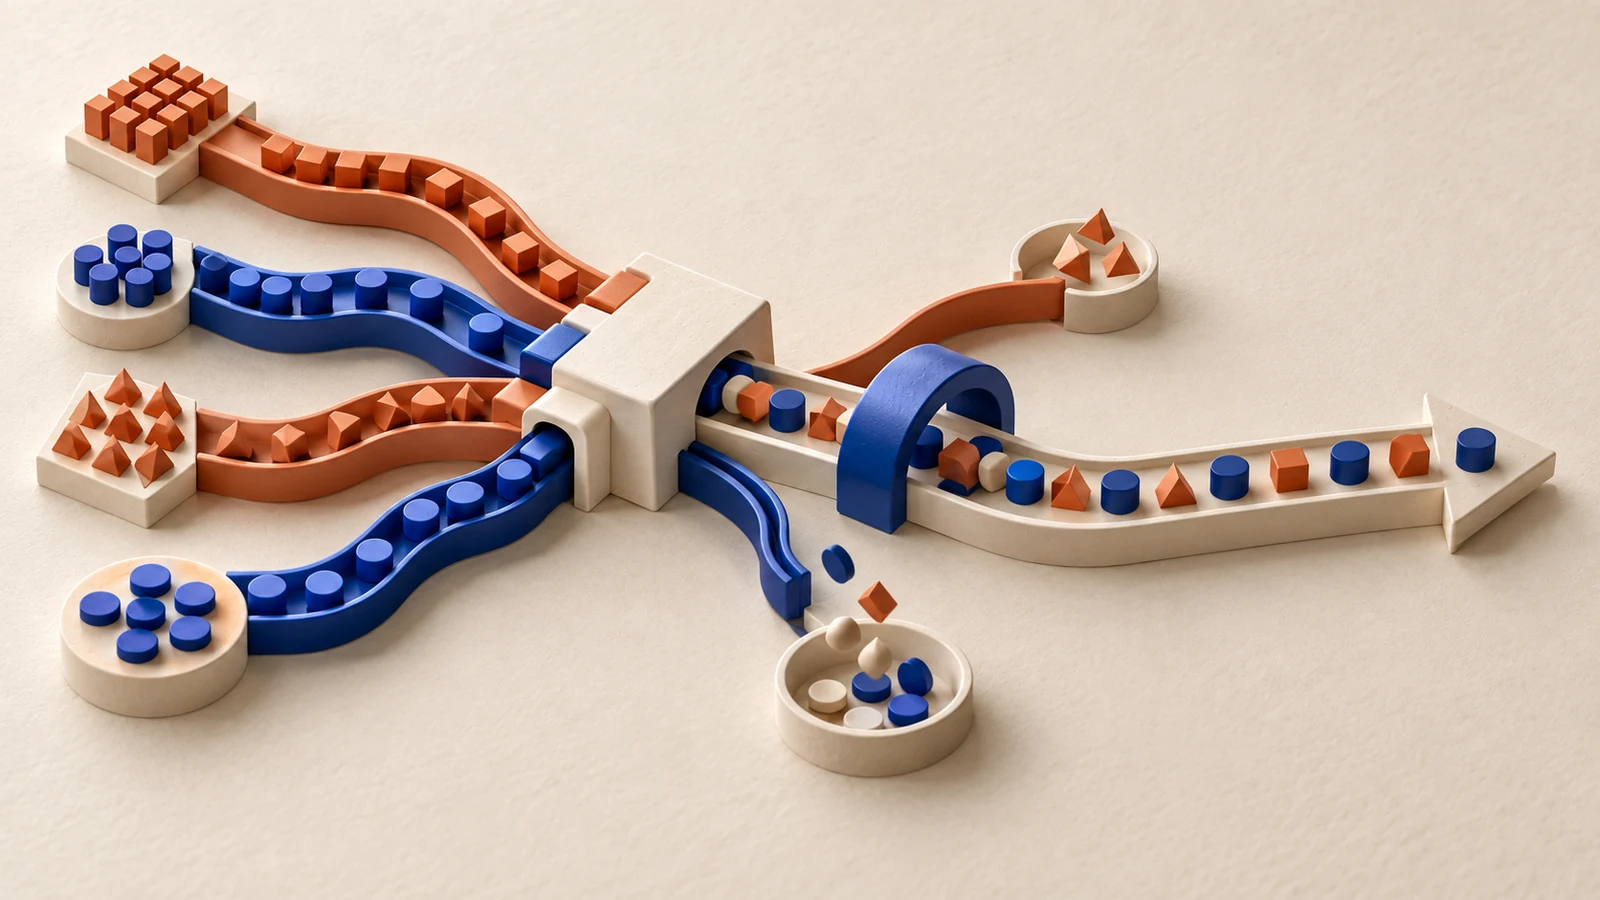
Skalar adelanta el dinero que una startup destina a captar clientes. El repago sale de los ingresos generados por esa cohorte, hasta alcanzar un límite acordado. Según Crunchbase News, los contratos actuales suelen buscar un cobro cercano a 1,1 veces el capital aportado.
El ejemplo que Sebastián Cárdenas dio a Crunchbase News ayuda a entenderlo. Si una empresa invierte US$10 para captar un cliente y espera cobrarle US$1 mensual durante 30 meses, Skalar puede aportar los US$10 iniciales y recibir los primeros US$11 que genere ese cliente. A partir de ahí, el resto queda para la startup. Si el cliente cancela antes y solo produce US$8, la fintech afirma que absorbe la diferencia.
Ese esquema separa dos usos del capital. El equity sigue disponible para producto, investigación o apuestas cuyo retorno todavía no puede predecirse. Skalar propone financiar la captación de clientes, cuando existe un historial estable de CAC, margen y retención, con una obligación ligada al rendimiento de esos clientes.
No es capital gratuito ni apto para cualquier startup
La ausencia de dilución no elimina el riesgo. Skalar fija objetivos mínimos de ingresos y puede acelerar el repago si el desempeño cae. También puede suspender desembolsos futuros. Para una empresa que planificó su crecimiento alrededor de ese capital, cualquiera de esas dos condiciones puede generar presión de caja.
El producto tampoco apunta a equipos que recién buscan product-market fit. La compañía dice trabajar con tecnológicas que invierten entre US$100.000 y US$3 millones por mes en adquisición y que ya pueden demostrar unit economics consistentes. La calidad de los datos importa: atribuir ingresos a una campaña, estimar la permanencia de una cohorte y proyectar márgenes exige suficiente historial y una medición confiable.
Hay otro límite. Aunque el repago no tenga una fecha fija, existe una obligación contractual. Las variables que sostienen el acuerdo —ingresos por cliente, margen, moneda y costo de adquisición— pueden cambiar. Si la empresa subestima el churn o si el CAC aumenta, el financiamiento puede resultar menos conveniente que lo proyectado.
Qué cambia para los founders
La novedad no está en prometer “capital sin dilución”. Revenue-based financing y venture debt ya cubren parte de ese terreno. La diferencia que propone Skalar es vincular el repago a los clientes adquiridos con cada desembolso y asumir una porción del riesgo cuando esa cohorte no produce los ingresos esperados.
Para un founder, la comparación correcta no debería ser solo contra una nueva ronda de equity. También hay que medir este modelo frente al costo efectivo del venture debt, las garantías exigidas, el margen que queda después del repago y el valor de preservar participación accionaria.
Antes de firmar, cuatro preguntas son decisivas:
- ¿La empresa puede atribuir ingresos y margen a cada cohorte con suficiente precisión?
- ¿Qué evento activa un repago acelerado o corta los desembolsos?
- ¿Qué ocurre si sube el CAC, cae la retención o cambia el tipo de cambio?
- ¿El crecimiento adicional compensa el costo total del financiamiento?
Skalar intenta convertir una inversión comercial predecible en una fuente de capital separada del equity. La propuesta puede ampliar las opciones de startups latinoamericanas en etapa de crecimiento, pero su utilidad dependerá menos del discurso de “no dilución” que de la calidad de los unit economics y de las cláusulas que distribuyen el riesgo.